Veneto, imprenditori cinesi evasori fiscali e ufficialmente nullatenenti: sequestri e denunce
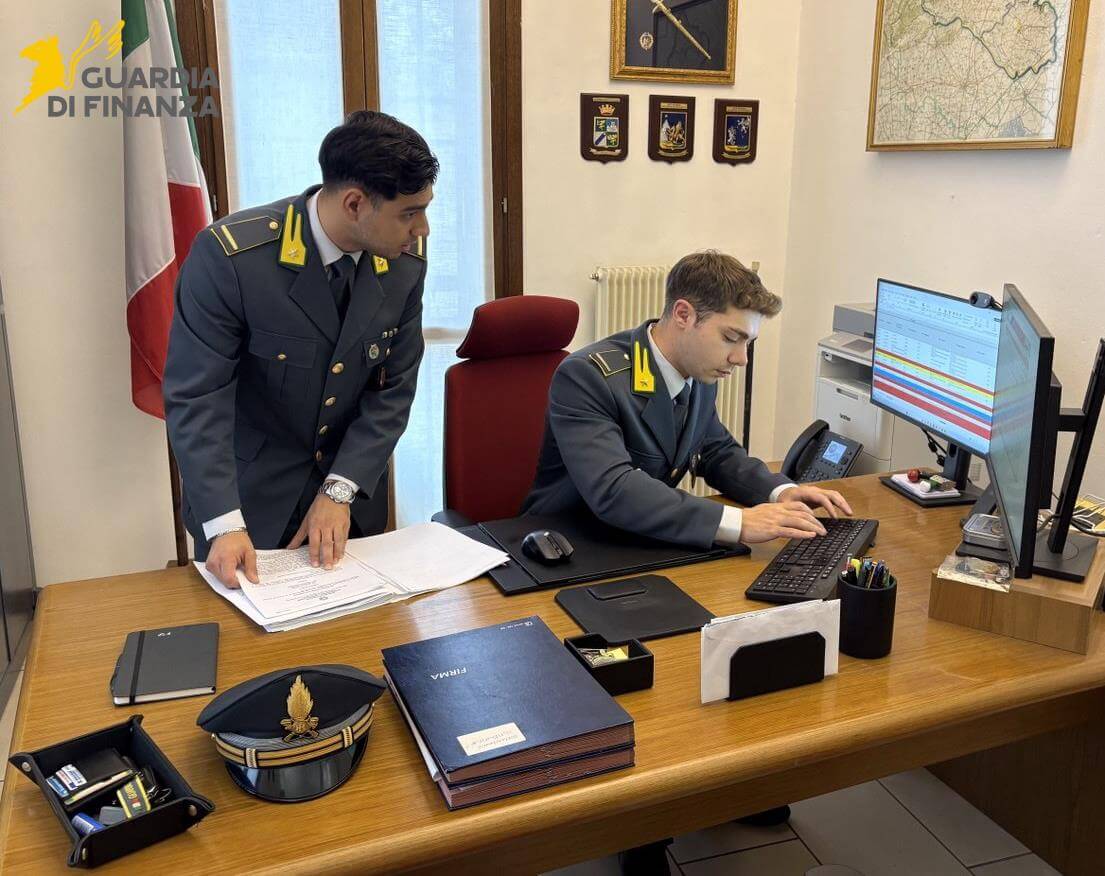


Due imprenditori di origine cinese, attivi nel settore della produzione di poltrone e divani nel Coneglianese, sono stati denunciati dalla Guardia di Finanza per una presunta evasione fiscale superiore a 800 mila euro. Entrambi risultavano ufficialmente nullatenenti, ma le indagini hanno permesso di individuare una seconda società utilizzata, secondo gli investigatori, per nascondere disponibilità finanziarie e sottrarle ai possibili provvedimenti dell’autorità giudiziaria. L’operazione si è conclusa con il sequestro preventivo di oltre 230 mila euro depositati su un conto corrente bancario.
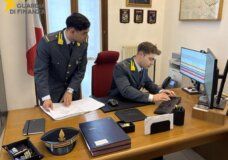
L’indagine è stata condotta dai finanzieri della Compagnia di Conegliano, coordinati dal Comando provinciale di Treviso, attraverso l’incrocio delle informazioni contenute nelle banche dati fiscali. Gli accertamenti hanno fatto emergere la posizione di un’impresa tessile specializzata nella fabbricazione di divani e poltrone che, pur risultando regolarmente attiva, non aveva mai presentato le dichiarazioni fiscali obbligatorie.
La successiva verifica ha consentito di ricostruire l’attività aziendale e di quantificare, per ciascun anno d’imposta esaminato, le somme sottratte al fisco. L’importo complessivo delle imposte non versate è risultato superiore a 800 mila euro, facendo scattare la denuncia alla Procura della Repubblica di Treviso per omessa dichiarazione dei redditi.
Nel procedimento sono coinvolti due imprenditori cinesi: uno considerato l’effettivo gestore dell’attività e l’altro formalmente intestatario della ditta, ritenuto un prestanome.
La seconda società utilizzata per nascondere il denaro
Gli approfondimenti disposti dalla Procura hanno inizialmente evidenziato una situazione patrimoniale apparentemente priva di beni aggredibili. I due indagati, infatti, risultavano ufficialmente nullatenenti, una circostanza che avrebbe potuto ostacolare il recupero delle somme dovute all’erario.
Le verifiche successive hanno però permesso ai finanzieri di individuare una seconda società, costituita e legalmente rappresentata dall’imprenditore considerato il reale titolare dell’attività produttiva.
Questa impresa disponeva di risorse economiche e liquidità bancaria e interveniva nei rapporti commerciali con i clienti, anche attraverso la fatturazione delle lavorazioni eseguite dalla ditta sottoposta a verifica.
Secondo la ricostruzione degli investigatori, la seconda società avrebbe svolto il ruolo di struttura di copertura, utilizzata per schermare le disponibilità finanziarie e sottrarle agli obblighi tributari.
Un ulteriore elemento emerso durante gli accertamenti riguarda l’utilizzo del conto corrente societario. Il rapporto bancario, infatti, non sarebbe servito esclusivamente per gestire incassi e pagamenti legati alle commesse, ma anche per sostenere spese personali e familiari dell’amministratore di fatto, prive di collegamento con l’attività imprenditoriale.
Il sequestro disposto dal giudice
Sulla base degli elementi raccolti, la Procura della Repubblica di Treviso ha chiesto l’emissione di un decreto di sequestro preventivo.
Il giudice per le indagini preliminari del Tribunale di Treviso ha accolto la richiesta, autorizzando il provvedimento nei confronti delle disponibilità finanziarie riconducibili alla società ritenuta di copertura.
I militari della Guardia di Finanza hanno quindi sequestrato oltre 230 mila euro presenti sul conto corrente utilizzato dalla seconda impresa.
L’operazione rappresenta un ulteriore intervento delle Fiamme Gialle nel contrasto all’evasione fiscale e ai sistemi societari impiegati per occultare patrimoni e disponibilità economiche.
Particolare attenzione viene riservata al settore manifatturiero e al distretto del legno-arredo trevigiano, una delle realtà produttive più importanti del territorio, dove il mancato pagamento delle imposte può determinare condizioni di concorrenza sleale a danno delle aziende che rispettano gli obblighi fiscali.
L’attività investigativa conferma l’importanza delle analisi incrociate delle banche dati e dei controlli sui flussi finanziari per individuare imprese formalmente attive ma completamente sconosciute al fisco.
Resta ferma la presunzione di innocenza dei due indagati fino a un eventuale accertamento definitivo delle responsabilità.
Leggi anche
IN PRIMO PIANO
In evidenza