
Il labirinto degli extraprofitti: perché in Italia il bersaglio sono sempre le Banche?


Umberto Baldo
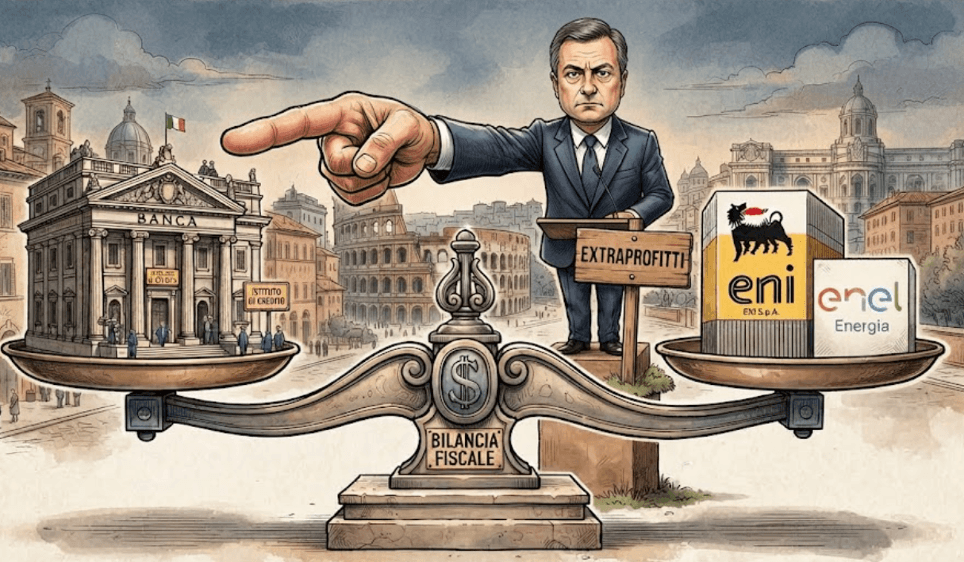
C’è una parola che negli ultimi anni è entrata prepotentemente nel vocabolario della politica economica: extraprofitto.
Una parola perfetta perché ha dentro tutto quello che serve per accendere gli animi: il profitto, che già di suo non gode di grande simpatia presso una parte della politica, e quel prefisso “extra”, che sembra suggerire che qualcuno abbia guadagnato più di quanto gli fosse moralmente consentito.
E allora il ragionamento diventa apparentemente semplicissimo: hai guadagnato troppo? Paghi.
Peccato che, appena si prova a sostituire lo slogan con una domanda seria, comincino i problemi.
Perché la domanda vera è molto meno suggestiva: quanto è “extra” un profitto?
Rispetto a cosa?
Alla media degli ultimi cinque anni? All’anno precedente? A quello che guadagnano i concorrenti? A un rendimento considerato “normale” per quel settore?
E chi decide quale sia il profitto normale?
Qui comincia il labirinto.
Il tema, naturalmente, non è un’invenzione italiana.
Tra il 2022 e il 2023, nel pieno della crisi energetica provocata dalla guerra in Ucraina, l’Europa si trovò davanti a un problema abbastanza evidente: alcuni produttori di energia ed alcune imprese dei settori fossili stavano realizzando profitti eccezionali, mentre famiglie e imprese europee si trovavano alle prese con bollette e inflazione.
L’Unione europea intervenne con il Regolamento 2022/1854, introducendo misure temporanee sui ricavi dei produttori di energia ed un contributo di solidarietà sui profitti in eccesso dei settori fossili.
Anche diversi Stati membri adottarono prelievi straordinari.
Nel Regno Unito, per esempio, venne introdotta l’Energy Profits Levy sui profitti delle attività di estrazione di petrolio e gas nel Mare del Nord.
Il principio era discutibile, come lo sono tutte le misure di questo genere, ma almeno il ragionamento aveva una sua coerenza: una situazione straordinaria generava profitti straordinari.
E quindi lo Stato riteneva di poter chiedere un contributo straordinario.
La parola decisiva era dunque “straordinario”.
Perché se l’eccezione diventa permanente, prima o poi smette di essere un’eccezione.
Con l’aumento rapidissimo dei tassi deciso dalle Banche centrali per combattere l’inflazione, il discorso si è allargato al settore bancario.
Le Banche hanno visto aumentare il margine di interesse, cioè la differenza tra quanto incassano sui prestiti e quanto riconoscono sulla raccolta (remunerazione dei depositi).
E diversi governi europei hanno deciso di intervenire.
La Spagna ha introdotto un prelievo temporaneo sui ricavi degli istituti di credito, collegato al margine di interesse ed alle commissioni.
Altri Paesi, dall’Ungheria alla Repubblica Ceca, dalla Slovacchia alla Romania, hanno adottato forme diverse di imposizione straordinaria.
Dunque anche qui: non è soltanto una mania italiana.
Ma c’è una differenza interessante.
In Italia, appena si parla di extraprofitti, sembra comparire automaticamente la parola Banche.
E allora vale la pena fare una domanda che forse non è proprio irrilevante.
Perché le Banche?
Se il problema sono gli extraprofitti prodotti da condizioni eccezionali, perché il dibattito italiano si è concentrato con tanta insistenza sugli istituti di credito?
Perché non con la stessa virulenza sulle imprese dell’energia?
Del resto, il tema europeo degli extraprofitti nasce proprio lì: energia, gas, petrolio, crisi delle materie prime.
In Italia, invece, abbiamo rapidamente trovato un bersaglio molto più comodo: le Banche.
E qui bisogna riconoscere che la politica italiana ha un istinto quasi infallibile.
Quando non sa bene dove mettere le mani, cerca qualcuno che gli italiani non amino particolarmente.
E le Banche, diciamolo, non hanno mai avuto il problema opposto.
Dici Banca e qualcuno pensa alle commissioni sul conto corrente, qualcun altro al mutuo, qualcun altro alla filiale chiusa sotto casa.
Insomma, è un bersaglio che si presenta già con il cartello “colpitemi”.
Se invece dici grande impresa energetica, la faccenda diventa improvvisamente più complicata.
Bisogna parlare di mercati internazionali, petrolio, gas, elettricità, infrastrutture, investimenti, approvvigionamenti, sicurezza energetica.
Una noia mortale.
Molto più semplice dire: “Le banche hanno guadagnato troppo. Facciamole pagare.”
E qui entra in scena anche Matteo Salvini, che sembra avere sviluppato negli anni un particolare talento nel riconoscere il capro espiatorio capace di garantire qualche titolo di giornale.
Del resto, perché perdere tempo a spiegare la complessità della finanza internazionale quando si può scegliere un nemico sufficientemente impopolare?
«Il problema è che sui mercati internazionali le parole contano molto meno dei numeri.»
A questo punto qualcuno potrebbe chiedere: non sarà mica che sulle imprese energetiche la politica sia più prudente?
Perché, se il problema sono gli extraprofitti, sarebbe interessante capire perché il bersaglio italiano siano diventate soprattutto le Banche, mentre il dibattito sulle grandi imprese dell’energia abbia avuto un’altra intensità.
E qui qualche nome possiamo anche farlo. Eni ed Enel, tanto per non parlare per categorie astratte.
Sono due dei grandi protagonisti dell’energia italiana. E sono anche società quotate, con una forte presenza di investitori istituzionali internazionali. Ma hanno una caratteristica che le rende particolarmente interessanti per il nostro ragionamento: lo Stato italiano è ancora un azionista molto rilevante.
E allora la domanda, inevitabilmente, viene fuori.
Sarà mica che tassare gli extraprofitti delle Banche è più semplice che mettere davvero sotto la lente quelli dell’energia quando lo Stato è contemporaneamente regolatore, azionista e beneficiario dei dividendi?
Ecco. La domanda è lecita.
Non significa che questa sia necessariamente la spiegazione.
Ma sarebbe interessante che qualcuno mi spiegasse perché il concetto di extraprofitto, nato in Europa soprattutto attorno all’energia, in Italia, dopo una fase in cui fu imposto un contributo di solidarietà alle grandi compagnie energetiche, si sia improvvisamente trasformato in una crociata soprattutto contro le Banche.
Perché se il principio è: “Chi beneficia eccezionalmente di una situazione eccezionale deve contribuire di più”, allora il principio dovrebbe valere indipendentemente dal fatto che il soggetto in questione sia simpatico o antipatico.
Altrimenti rischiamo una cosa piuttosto curiosa.
Che l’extraprofitto non venga individuato sulla base di criteri economici, ma sulla base della popolarità del contribuente.
E sarebbe una pessima maniera di fare politica fiscale.
La vicenda italiana del 2023 è, da questo punto di vista, istruttiva.
Nell’agosto di quell’anno il governo annunciò una tassa sugli extraprofitti delle banche.
I mercati reagirono immediatamente. Le azioni bancarie crollarono.
Poi arrivarono precisazioni, correttivi, un tetto massimo al prelievo e la possibilità per gli istituti di destinare le somme alle riserve patrimoniali.
In altre parole: prima l’annuncio, poi la realtà.
E la realtà, come spesso accade, era un po’ più complicata del comunicato stampa.
Perché una Banca non è semplicemente un’azienda che vende un prodotto ad un prezzo troppo alto.
È un pezzo dell’infrastruttura finanziaria di un Paese. Ha azionisti italiani e stranieri, raccoglie capitale sui mercati, concede credito a famiglie e imprese, deve rispettare requisiti patrimoniali e compete con istituti di altri Paesi europei.
Quando intervieni fiscalmente su una Banca, dunque, non stai semplicemente dicendo al suo amministratore delegato: “Hai guadagnato troppo, tira fuori il portafoglio.”
Stai intervenendo dentro un sistema finanziario nel quale ogni decisione può avere conseguenze molto più larghe.
Ed è forse questo che una certa politica italiana continua a non capire.
La finanza non è il supermercato sotto casa.
Se una Banca guadagna un miliardo invece di cinquecento milioni, non significa automaticamente che abbia “rubato” cinquecento milioni ai cittadini.
Bisogna capire perché li ha guadagnati. Perché se i tassi sono saliti, il margine di interesse cresce. Ma quando i tassi scendono, può succedere esattamente il contrario. Quando arrivano recessioni e insolvenze aumentano le perdite sui crediti. Quando i mercati vanno male diminuiscono alcune commissioni. Quando l’economia cresce, invece, gli utili possono aumentare.
È il ciclo economico.
Le imprese conoscono le vacche grasse e le vacche magre.
Pretendere di tassare le prime come una colpa dimenticandosi delle seconde significa avere una concezione piuttosto curiosa del rischio d’impresa.
Immagino che qualcuno di voi starà chiedendosi: Ma allora l’extraprofitto non esiste?
Certo che può esistere.
Se una crisi internazionale produce condizioni eccezionali, e alcuni operatori ne ricavano profitti completamente fuori dalla loro normale dinamica economica, lo Stato può decidere di intervenire.
Ma proprio per questo servono criteri oggettivi, durata definita e certezza giuridica.
Perché il vero problema non è tassare. Il vero problema è stabilire che cosa si tassa e perché.
Un’impresa può avere un anno straordinariamente redditizio perché ha investito quando gli altri non lo facevano. Può essere più efficiente dei concorrenti. Può avere corso rischi maggiori.
Oppure può trovarsi semplicemente nel posto giusto al momento giusto.
Non sono situazioni equivalenti.
E soprattutto guadagnare molto non un illecito, e tanto meno un reato.
Sembra una banalità.
Ma in tempi nei quali il profitto viene spesso trattato come una colpa morale, forse vale la pena ricordarlo.
C’è poi una questione ancora più importante.
Il capitale ha una caratteristica piuttosto antipatica per la politica: si muove.
Un investitore internazionale non si chiede se una banca italiana sia simpatica.
Si chiede quanto renda, quanto sia solida, quali siano le regole fiscali del Paese nel quale investe e soprattutto se quelle regole siano prevedibili.
Perché l’impresa può accettare anche una tassazione elevata; quello che difficilmente accetta è non sapere quale sarà la tassazione domani.
Se oggi lo Stato stabilisce che un certo rendimento è normale, e domani decide che è diventato un extraprofitto, il rischio percepito aumenta.
E quando aumenta il rischio, aumenta anche il costo del capitale.
Non è ideologia. È semplicemente come funzionano i mercati.
Il capitale non ha passaporto. Ed ha anche una memoria piuttosto lunga.
Ricorda i Paesi nei quali le regole sono stabili. E ricorda soprattutto quelli nei quali le regole cambiano quando cambia il vento politico.
E allora torniamo alla parola dalla quale siamo partiti: extraprofitto.
Se resta una categoria eccezionale, definita con criteri chiari per affrontare situazioni realmente eccezionali, può avere una sua ragione d’essere.
Se invece diventa una categoria politica permanente, il discorso cambia.
Oggi sono le Banche. Domani potrebbero essere le Assicurazioni. Dopodomani la Grande Distribuzione. Poi le Aziende Farmaceutiche, le Telecomunicazioni, le piattaforme tecnologiche o qualsiasi altro settore che, per una ragione o per l’altra, abbia avuto la disgrazia di guadagnare abbastanza da attirare l’attenzione della politica.
A quel punto l’extraprofitto rischia di diventare una specie di bancomat fiscale con la giustificazione morale incorporata.
E qui torniamo al provincialismo.
Perché pensare di poter governare la finanza internazionale con la stessa logica con cui si costruisce uno slogan elettorale significa non aver capito che il mondo economico è ormai molto più grande dei nostri confini.
Si può anche decidere che una banca debba pagare di più.
Ma bisogna sapere che quella Banca è inserita in un mercato globale, che ha azionisti internazionali, che compete con gruppi stranieri e che le decisioni prese a Roma vengono osservate molto attentamente anche a Francoforte, Londra, Parigi, New York.
Il conto di una decisione presa a Roma può essere pagato anche molto lontano da Roma.
Forse dovremmo recuperare una distinzione che sembra quasi banale in questa nostra Repubblica di Pulcinella: Il profitto è il premio per il capitale e per il rischio d’impresa.
L’extraprofitto dovrebbe essere invece una categoria eccezionale, definita con criteri altrettanto eccezionali.
Perché una cosa è chiedere un contributo straordinario a chi beneficia in modo straordinario di una situazione straordinaria.
Un’altra è scegliere ogni volta il contribuente più impopolare e chiamare “extraprofitto” quello che si decide politicamente di tassare.
E allora, prima di pronunciare ancora una volta la parola magica, sarebbe utile che la politica rispondesse ad una domanda molto meno suggestiva e molto più seria: extra rispetto a cosa?
Perché nel labirinto degli extraprofitti il vero rischio è perdere di vista non il Minotauro, ma il filo di Arianna.
E quel filo, in un’economia di mercato, si chiama certezza delle regole.
Umberto Baldo


IN PRIMO PIANO

In evidenza