Comprare un’automobile o comprare una rata?


Qualche giorno fa, parlando con un amico che aveva appena comprato un’automobile, siamo finiti, come spesso accade fra persone che hanno superato l’età in cui si discute per lo più di calcio, a parlare di soldi.
Lui aveva scelto il finanziamento; una rata mensile, un anticipo, un contratto da firmare, ed il problema sembrava risolto.
Io, che appartengo ancora alla categoria di quelli che quando comprano qualcosa preferiscono sapere quanto costa e pagare il prezzo reale del bene, mi sono posto una domanda: ma siamo proprio sicuri che convenga?
La curiosità non nasce soltanto dalla chiacchierata con il mio amico.
Negli ultimi anni, entrando in diverse concessionarie, mi è sempre capitato di avere l’impressione che quando manifestavo l’intenzione di pagare l’auto “soldi in mano” riscontravo un clima “strano”.
Un tempo, chi arrivava con i soldi in tasca era considerato un cliente da coccolare. Oggi, almeno per la mia esperienza, sembra talvolta quasi un rompiscatole.
Gli si presenta un prezzo promozionale, ma poi si scopre che quello sconto è subordinato alla sottoscrizione di un finanziamento.
Come dire: l’auto costo 30mila euro se la paghi sull’unghia, ma 28mila se accetti di pagarla a rate.
Insomma, uno entra per comprare una macchina e rischia di uscire con un contratto di credito che non aveva programmato di sottoscrivere.
Eppure, se dobbiamo credere ai dati più recenti, il fenomeno è tutt’altro che marginale. Secondo l’Osservatorio Credit & Mobility di Experian e UNRAE, nel mercato automobilistico italiano si è arrivati a circa otto vetture su dieci acquistate con il ricorso alle rate.
La domanda, allora, non è peregrina: che cosa è successo al mercato dell’automobile? E soprattutto, chi ci guadagna?
La novità vera è che la Concessionaria è diventata anche una finanziaria.
Naturalmente, non c’è nulla di scandaloso nel finanziare un acquisto.
Se un’automobile costa 35.000 euro e una famiglia non dispone di quella somma, distribuire la spesa nel tempo può essere una soluzione ragionevole. Il credito serve anche a questo.
Il problema nasce quando il finanziamento smette di essere una possibilità offerta al cliente e diventa invece il perno dell’intera operazione commerciale.
Le concessionarie, infatti, ormai non guadagnano soltanto vendendo vetture.
Possono ricevere commissioni dalle società finanziarie, beneficiare di incentivi commerciali e vendere assicurazioni, estensioni di garanzia e pacchetti di manutenzione.
La macchina, insomma, non è più necessariamente il solo prodotto da vendere.
Attorno alla macchina si è costruito un sistema di servizi finanziari che può risultare altrettanto importante per chi la vende.
Ecco perché il cliente che vuole pagare subito, senza interessi e senza ulteriori obblighi, potrebbe risultare meno interessante di quello disposto a firmare un contratto articolato.
Non è una cospirazione delle concessionarie.
È una questione di incentivi economici. Ma sarebbe ingenuo pensare che questi incentivi non influenzino il modo in cui ci viene proposto un acquisto.
La tecnica commerciale è semplice e collaudata.
Si pubblicizza un prezzo particolarmente invitante.
Si propone una rata mensile normalmente sostenibile. Si invita il cliente a concentrarsi su quanto dovrà pagare ogni mese, anziché su quanto spenderà complessivamente.
Ed è qui che comincia il gioco.
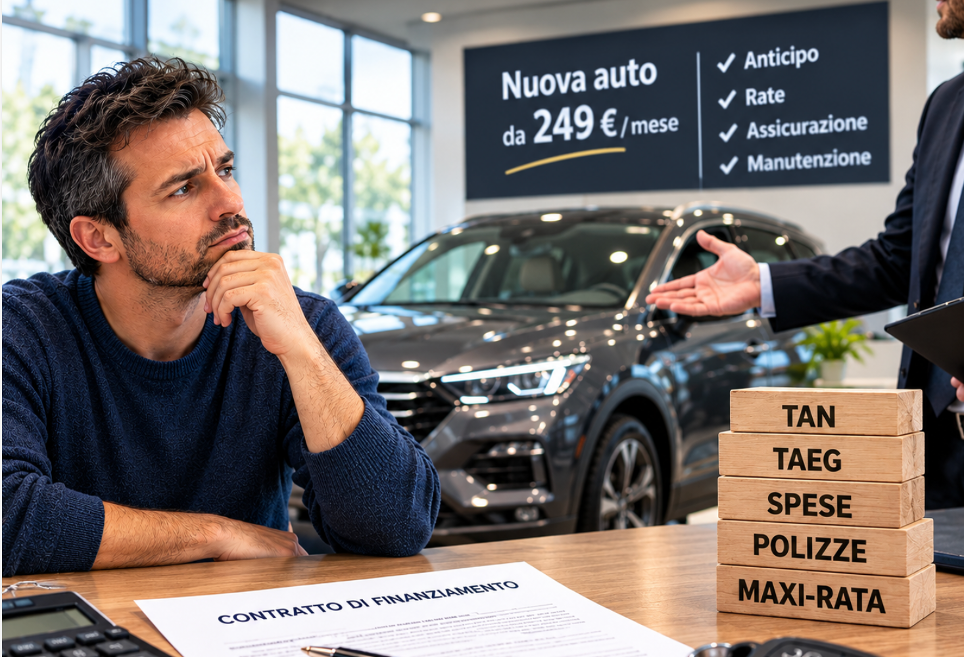
Prendiamo un’automobile da 35.000 euro. Il venditore propone un anticipo, una serie di rate contenute e una maxi-rata finale. Il cliente vede una cifra mensile che riesce ad inserire nel proprio bilancio familiare, e pensa di aver trovato la soluzione.
Ma la rata, da sola, non dice quasi nulla sulla convenienza dell’operazione.
Bisogna sommare l’anticipo, tutte le rate, le spese del finanziamento, gli eventuali servizi accessori e, se alla fine si vuole tenere la vettura, la maxi-rata finale.
Solo allora si scopre quanto è costata davvero l’automobile.
Il finanziamento, naturalmente, ha un prezzo. La società che presta il denaro non è un ente di beneficenza (spesso è lo stesso Costruttore dell’auto), ed il Concessionario non è una congregazione di filantropi.
Ci sono gli interessi, le spese di istruttoria, gli eventuali costi di gestione delle rate e le assicurazioni.
Alcuni servizi possono essere utili, altri meno; alcuni sono obbligatori per ottenere determinate condizioni, altri sono facoltativi.
Il mio consiglio è che tutto va verificato nel contratto.
Per questo il dato da guardare non è soltanto il TAN, cioè il tasso nominale d’interesse, ma soprattutto il TAEG, che consente di valutare il costo complessivo del credito secondo le regole previste.
E non basta neppure quello: occorre conoscere l’importo totale dovuto e confrontarlo con il prezzo effettivo in contanti.
Perché uno sconto di 2.000 o 3.000 euro, se viene assorbito dagli interessi e dalle spese, potrebbe rivelarsi meno generoso di quanto apparisse sul cartellone pubblicitario.
Ma come in tutte le “favole”, il bello arriva alla fine.
Perché a quel punto scatta la formula del “valore futuro garantito”, una delle più pubblicizzate nel settore automobilistico.
Il meccanismo è apparentemente semplice: si versa un anticipo, si pagano rate per tre o quattro anni e si rinvia una parte consistente del prezzo alla scadenza, sotto forma di maxi-rata finale (badate bene che solo il pagamento di quest’ultima determina il reale passaggio di proprietà dal Concessionario al cliente).
Quando arriva quel momento, il cliente può generalmente scegliere fra tre strade, secondo le condizioni del contratto.
Se dispone della somma necessaria, può pagare il residuo e tenersi l’automobile. Altrimenti può chiedere un nuovo finanziamento, oppure restituire la vettura, se il contratto lo consente. E qui entra in gioco la tentazione di sostituirla con una nuova, ricominciando da capo con un altro anticipo ed altre rate.
È una formula che può avere una sua logica per chi desidera cambiare spesso automobile e vuole programmare la propria spesa.
Ma presenta anche un inconveniente: la rata mensile apparentemente conveniente può essere ottenuta rinviando una parte consistente del conto al futuro.
E quel futuro, prima o poi, arriva.
È così che può nascere il fenomeno dell’automobilista che paga per anni senza arrivare mai a liberarsi dall’impegno finanziario.
Non perché sia impossibile diventare proprietario dell’auto, ma perché il rinnovo continuo del contratto diventa un’abitudine.
Una specie di abbonamento all’automobile nuova, con la differenza che non stiamo parlando di una piattaforma televisiva, ma di migliaia di euro in più.
Un conto che nessuno dovrebbe dimenticare
Attenzione, però. Non voglio sostenere che acquistare un’automobile a rate sia sempre sbagliato, né che pagare in contanti sia necessariamente la scelta migliore per tutti.
Chi non dispone della liquidità necessaria può avere ottime ragioni per ricorrere al credito.
E persino chi ha i soldi può decidere di conservarli per altre esigenze, purché valuti correttamente il costo del finanziamento e le alternative disponibili.
Il punto è un altro: non si dovrebbe mai decidere sulla base della sola rata mensile.
Prima di firmare, consiglierei di chiedere sempre due preventivi scritti per la stessa automobile, con identici allestimenti e servizi: uno per il pagamento in contanti ed uno con il finanziamento.
Poi confronterei l’anticipo, il totale delle rate, le spese, le polizze e l’eventuale maxi-rata finale.
Se il concessionario propone uno sconto legato al finanziamento, non bisogna fermarsi al vantaggio apparente: occorre confrontare il prezzo scontato, maggiorato di tutti gli interessi e delle spese del finanziamento, con il prezzo richiesto per l’acquisto in contanti. Solo così si può capire se lo sconto è davvero conveniente
E soprattutto, ripeto, non fermatevi al TAN: guardate il TAEG, che esprime su base annua il costo del credito, e confrontate anche l’importo totale dovuto. Perché il tasso, da solo, non racconta tutta la storia.
Non servono lauree in economia, ma una calcolatrice ed un minimo di diffidenza.
Il consumatore, inoltre, ha diritto a ricevere le informazioni precontrattuali sul credito e non dovrebbe accontentarsi di una rata scritta a penna su un foglietto.
Il documento informativo deve permettere di conoscere le condizioni essenziali dell’operazione prima della firma.
Resta la domanda: compro un’automobile o compro una rata?
Ritorno alla chiacchierata con il mio amico.
La sua scelta può essere perfettamente sensata.
Ma la mia domanda rimane: siamo sicuri che, con il diffondersi di queste formule, non stiamo finendo per confondere il prezzo di un bene con la possibilità di pagarlo a rate?
Perché sono due cose molto diverse.
Il prezzo ci dice quanto costa l’automobile; la rata ci dice soltanto quanto dobbiamo pagare ogni mese per finanziare il suo acquisto.
E quando il venditore insiste soprattutto sulla seconda, forse è il caso di fermarsi un momento a guardare il primo.
Concludendo, un tempo si entrava in concessionaria per scegliere e comprare una macchina. Oggi sembra di entrare un uno sportello bancario o finanziario, per scegliere una rata, e che la macchina venga quasi di conseguenza.
Magari è il progresso. Oppure è semplicemente un modo più sofisticato di farci spendere più denaro.
Ma una cosa è certa: la rata più piccola non è necessariamente l’affare più grande.
E prima di lasciarci convincere che possiamo permetterci un’automobile soltanto perché possiamo pagarne la rata, sarebbe bene ricordare una vecchia regola di buon senso: non è perché una cosa è facile da pagare ogni mese che diventa conveniente comprarla.
IN PRIMO PIANO
In evidenza