
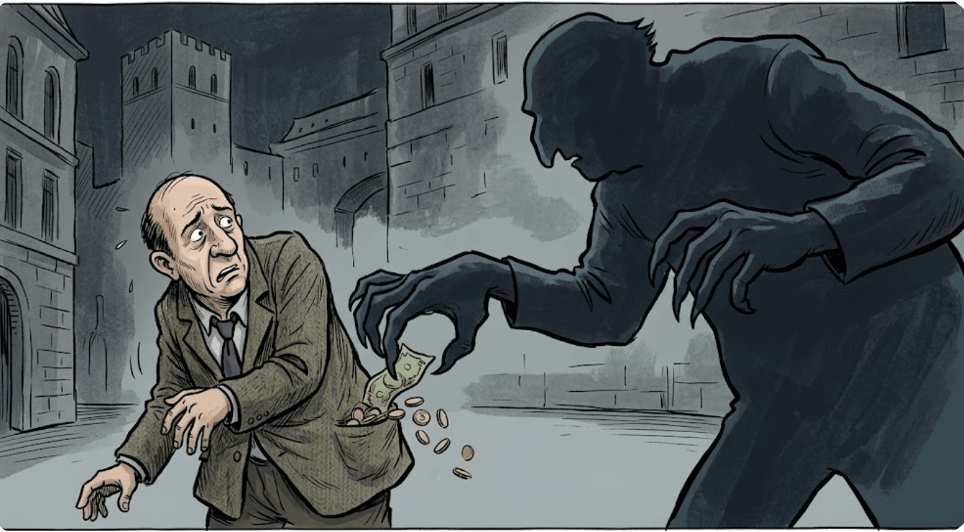
E se domani qualcuno decidesse come dobbiamo spendere i nostri risparmi?


Mi è capitato di leggere sui giornali francesi alcuni articoli sul programma che Jean-Luc Mélenchon sta preparando per le prossime elezioni presidenziali francesi.
E devo confessare che, arrivato ad un certo punto, ho smesso di sorridere.
Perché il leader della sinistra radicale ha un programma che sembra scritto da qualcuno convinto che i problemi economici si risolvano aumentando la spesa pubblica.
Naturalmente, a pagare saranno sempre gli altri.
Si parla di aumenti delle imposte, di riportare l’età pensionabile a 62 anni, con l’obiettivo di scendere addirittura a 60, di garantire ai giovani in formazione uno stipendio di 1.337 euro al mese, di stipendio minimo a 1700 euro netti, e altre simili amenità.
Il conto comprende inoltre mense gratuite, nuove assunzioni nella scuola, maggiori risorse per gli ospedali ed altre generose promesse.
Insomma, il solito programma nel quale i beneficiari sono tanti, ed il problema di chi dovrà pagare viene lasciato volentieri a chi verrà dopo.
Ma, fra le tante proposte, ce n’è una che ha attirato la mia attenzione più delle altre. E non riguarda le pensioni, le tasse o le promesse elettorali.
Riguarda i nostri risparmi.
Mélenchon vorrebbe indirizzare una quota maggiore del risparmio delle famiglie francesi verso gli investimenti considerati strategici: abitazioni, trasporti, industria verde, sovranità digitale.
L’obiettivo indicato è mobilitare 100 miliardi di euro all’anno.
Non solo. Propone di trasformare in “debito perpetuo a tasso zero” la quota del debito pubblico francese detenuta dalla Banca Centrale Europea.
In pratica, una parte consistente del debito non dovrebbe più essere rimborsata alle normali scadenze, né produrre interessi (il che equivale ad annullarlo).
Detta così, potrebbe sembrare che basti una decisione politica per far sparire centinaia di miliardi di debito.
Peccato che l’economia non funzioni proprio come il gioco delle tre carte.
Ma torniamo al risparmio, perché qui la faccenda comincia ad interessarci da vicino.
Da qualche tempo sentiamo ripetere con crescente insistenza da più parti che in Europa ci sono troppi risparmi «dormienti», troppi soldi che «giacciono sui conti correnti» e non vengono impiegati nell’economia reale.
La formula è accattivante. Chi potrebbe essere contrario ad un’economia più dinamica, a maggiori investimenti e ad imprese più competitive?
Ma dietro queste parole si nasconde una domanda meno innocente: chi stabilisce che cosa sia un risparmio utile, e che cosa, invece, sia denaro inutilizzato?
Proviamo a pensare alla famiglia che ha messo da parte qualche decina di migliaia di euro dopo una vita di lavoro.
Magari sono i risparmi di una coppia di pensionati, il denaro destinato ad aiutare i figli, ad affrontare una spesa sanitaria, o semplicemente a dormire sonni un po’ più tranquilli negli ultimi anni di vita.
Quei soldi non sono necessariamente improduttivi.
Rappresentano sicurezza, autonomia e libertà di scelta.
E i depositi bancari, peraltro, non sono necessariamente denaro sottratto all’economia: le Banche li impiegano anche per finanziare famiglie e imprese.
Eppure, nel linguaggio di una certa politica, il risparmio sembra quasi una risorsa sottratta alla collettività, perché il proprietario non ha ancora deciso di investirla nel modo ritenuto più “utile”.
Il passaggio è sottile, ma fondamentale.
Prima si sostiene che sarebbe opportuno mobilitare il risparmio.
Poi si comincia a discutere di come indirizzarlo.
Infine, quando le risorse pubbliche non dovessero bastare, potrebbe affacciarsi la tentazione di rendere obbligatorio il suo impiego.
È questo il rischio che merita attenzione.
Quando lo Stato ha bisogno di soldi, il risparmio privato diventa improvvisamente una virtù nazionale.
Purché, naturalmente, sia lo Stato a decidere che cosa farne.
Non sto dicendo che domani qualcuno verrà a sequestrarci i depositi bancari.
Sto parlando di un fenomeno economico ben conosciuto: la repressione finanziaria.
In determinate circostanze, uno Stato fortemente indebitato può cercare di finanziare il proprio debito a condizioni più favorevoli, indirizzando il risparmio verso i titoli pubblici, limitando alcune alternative d’investimento, o mantenendo i rendimenti al di sotto dell’inflazione.
Il risultato può essere che una parte del costo del debito venga trasferita silenziosamente sui risparmiatori.
Facciamo un esempio molto semplice. Se i nostri risparmi rendono il 2 per cento e l’inflazione corre al 4, il capitale nominale rimane intatto, ma il suo potere d’acquisto diminuisce.
Se poi vengono limitate le possibilità di scegliere investimenti alternativi, la libertà finanziaria si riduce ulteriormente.
Non occorre confiscare un euro per impoverire qualcuno.
A volte basta decidere le condizioni alle quali quel denaro può essere impiegato.
Naturalmente, non ogni rendimento inferiore all’inflazione è il risultato di una manovra dello Stato.
I mercati hanno le loro dinamiche, e la politica monetaria risponde ad obiettivi diversi.
Il problema nasce quando le regole vengono deliberatamente piegate per rendere più facile il finanziamento del debito pubblico a spese dei risparmiatori.
E non pensiamo che sia una discussione confinata all’estrema sinistra francese o ai corridoi di Bruxelles.
Anche in Italia si ragiona da tempo su come mobilitare la ricchezza finanziaria delle famiglie per finanziare le imprese e gli investimenti nazionali.
Nell’ottobre 2025, per esempio, Confindustria ha sottolineato che la ricchezza finanziaria delle famiglie italiane aveva superato i 6.000 miliardi di euro, e che i depositi bancari superavano i 1.500 miliardi. Secondo la sua analisi, spostare anche una piccola parte di queste risorse verso azioni e obbligazioni delle imprese italiane potrebbe contribuire a finanziare nuovi investimenti produttivi.
L’obiettivo, preso in sé, è legittimo.
Ma la storia del nostro Paese ci ricorda che esiste anche un’altra strada.
Negli anni Settanta fu introdotto il cosiddetto VINCOLO DI PORTAFOGLIO, che obbligava determinate Banche a destinare una quota degli incrementi dei depositi all’acquisto di titoli stabiliti dalle Autorità.
Era uno strumento di politica creditizia con cui si indirizzavano forzatamente risorse finanziarie verso impieghi prestabiliti.
Il vincolo venne progressivamente attenuato, e fu abolito nel 1986.
Non era ancora lo Stato che decideva direttamente come dovesse investire ogni cittadino.
Era però un sistema nel quale le Autorità intervenivano per orientare il risparmio dei cittadini attraverso gli Intermediari finanziari.
Nessuno sostiene che quelle misure siano sul punto di essere ripristinate.
Ma il precedente storico dovrebbe ricordarci una cosa: quando il finanziamento dell’economia e del welfare diventa una priorità politica assoluta, la tentazione di indirizzare il risparmio privato può trasformarsi da ipotesi teorica in strumento concreto.
E allora la domanda torna inevitabilmente a essere la stessa: fino a che punto lo Stato può spingersi nel decidere che cosa fare dei soldi che abbiamo messo da parte con il nostro lavoro?
Il punto, naturalmente, non è demonizzare ogni intervento pubblico.
Se l’Europa vuole finanziare l’innovazione, rafforzare le imprese e ridurre le proprie dipendenze strategiche, deve anche creare occasioni d’investimento credibili.
E i risparmiatori possono avere tutto l’interesse a coglierle.
Ma un conto è offrire opportunità, incentivi e strumenti finanziari convenienti.
Un altro è sostenere che il risparmio privato debba essere impiegato dove lo Stato ritiene opportuno.
La differenza fra incentivo e costrizione non è un dettaglio tecnico.
È una questione di LIBERTA’.
La libera circolazione dei capitali, tutelata dai trattati europei, costituisce un ostacolo giuridico importante ad eventuali restrizioni generalizzate.
Ma le crisi economiche e le emergenze possono diventare il terreno sul quale si tenta di giustificare misure che, in condizioni normali, sarebbero difficilmente accettabili.
La storia insegna che le libertà non vengono sempre cancellate con un annuncio solenne.
Talvolta si restringono un poco alla volta, attraverso provvedimenti presentati come necessari, temporanei e nell’interesse di tutti.
Il punto, allora, è ricordare che lo Stato dispone già di strumenti per raccogliere risorse: le imposte, il debito pubblico, le scelte di spesa.
Se queste risorse non bastano, il problema va affrontato apertamente, spiegando ai cittadini quanto costa ogni promessa.
Non è accettabile che, dopo aver tassato i redditi e accumulato debiti, la politica pretenda anche di stabilire come debba essere impiegato il denaro che le famiglie sono riuscite a conservare.
Perché il risparmio non è una colpa, né un patrimonio che lo Stato può considerare proprio quando gli fa comodo.
E forse dovremmo cominciare a preoccuparci proprio quando sentiamo ripetere che i nostri soldi sono troppo fermi, troppo prudenti, o troppo poco utili all’economia nazionale.
Dietro la promessa di mobilitare risorse per il bene comune può esserci una politica economica intelligente.
Ma può anche nascondersi la tentazione di far pagare ai risparmiatori il conto di decenni di spese e promesse.
Quando un Governo scopre che i soldi dei cittadini possono aiutarlo a risolvere i problemi dei conti pubblici, il vero interrogativo non è se avrà voglia di utilizzarli.
È quali limiti sarà disposto a rispettare pur di riuscirci.
IN PRIMO PIANO
In evidenza